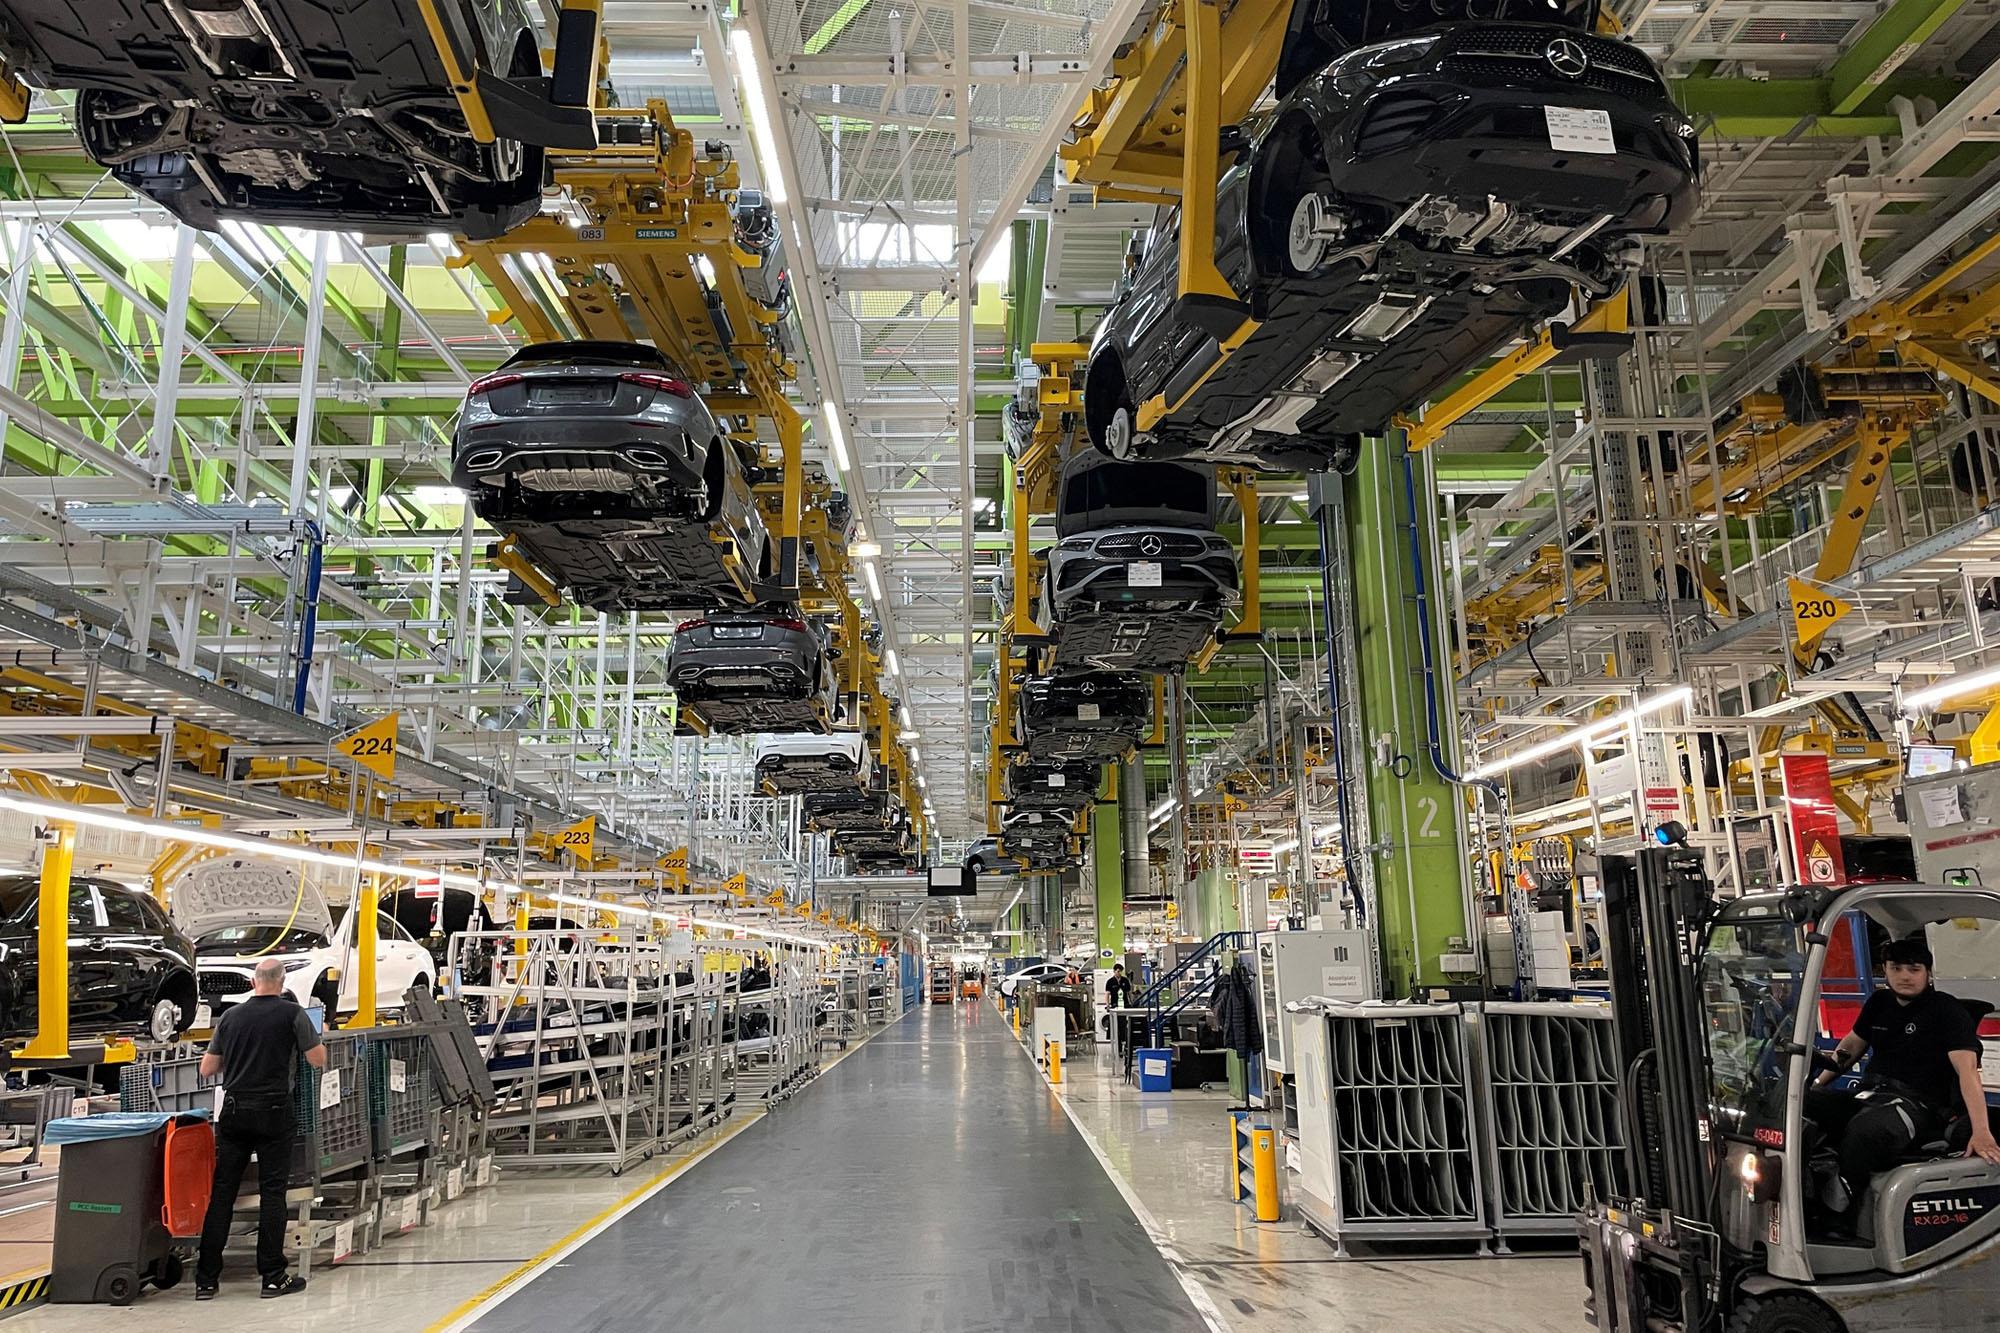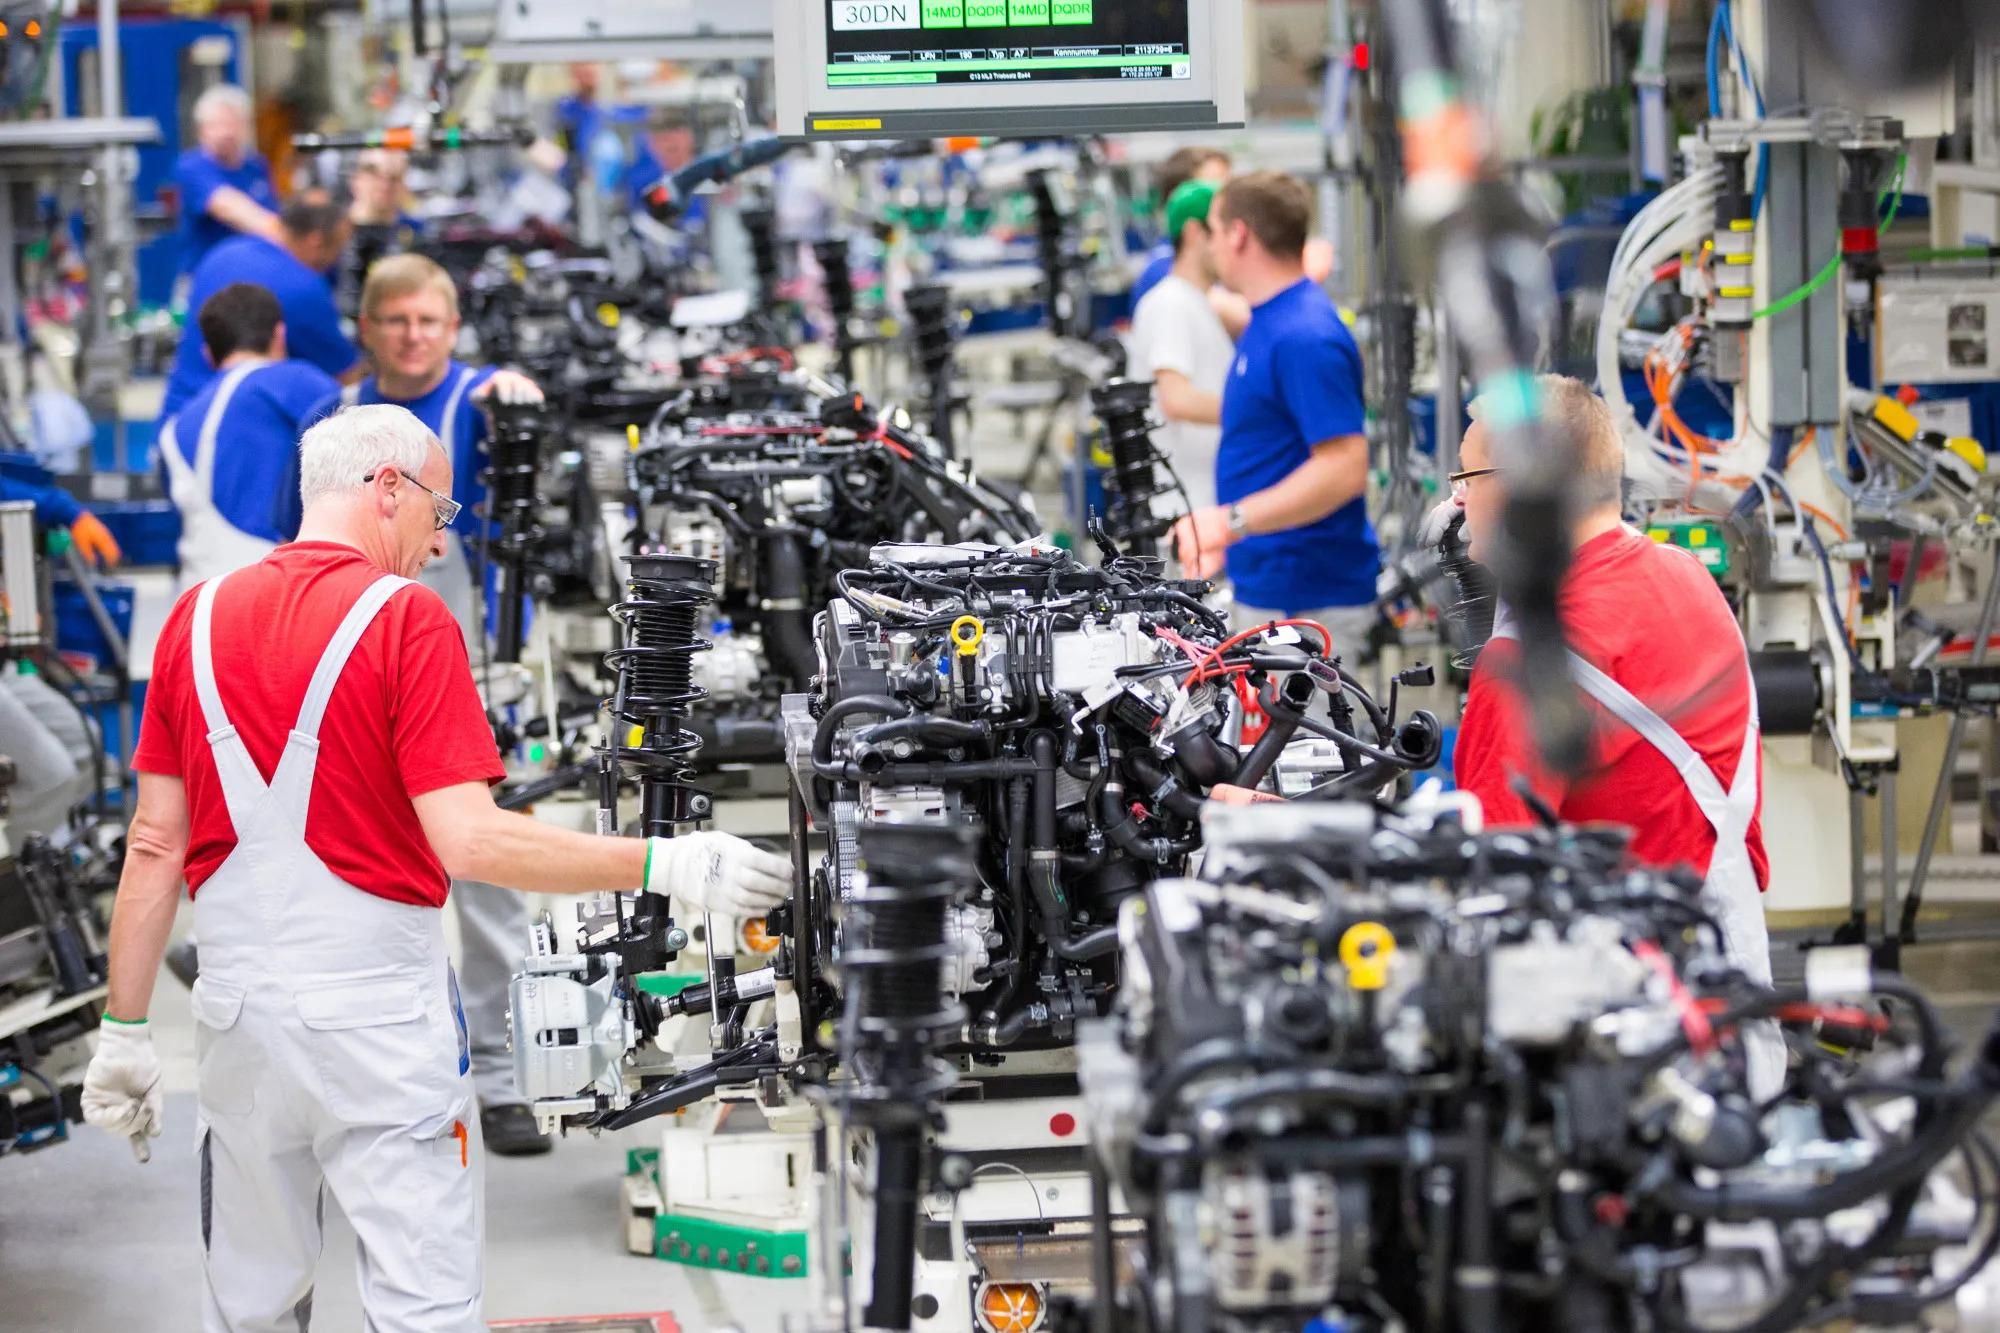
Οι Γερμανοί προμηθευτές αυτοκινήτων έχουν μεγαλύτερο χρέος και δαπανούν περισσότερα σε τόκους σε σχέση με τους -διεθνείς- ανταγωνιστές τους, καθώς ο ανταγωνισμός από την Κίνα εντείνεται, σύμφωνα με αποσπάσματα επικείμενης μελέτης που είδε το Reuters.
Μια οικονομική ανάλυση της Strategy&, της γερμανικής συμβουλευτικής εταιρείας της PwC, διαπίστωσε ότι οι μέσες δαπάνες τόκων στους κορυφαίους προμηθευτές αυτοκινήτων της Γερμανίας αυξήθηκαν για τέταρτη συνεχόμενη χρονιά το οικονομικό έτος 2025 στο 102% των λειτουργικών κερδών - ξεπερνώντας κατά πολύ τα επίπεδα στην υπόλοιπη Ευρώπη και την Κίνα. «Πολλές εταιρείες στον γερμανικό κλάδο προμηθευτών διαχειρίζονται σημαντικά φορτία χρέους», δήλωσε ο Henning Rennert, συνεργάτης της Strategy& Germany.
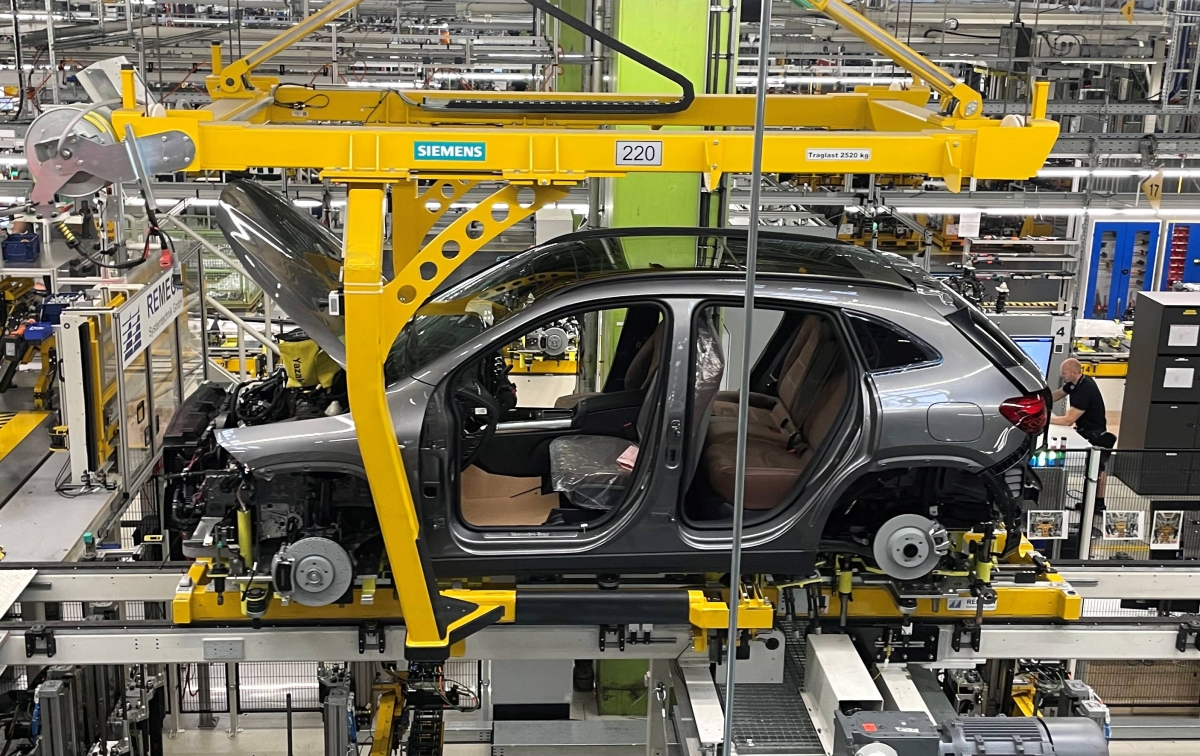
Η μελέτη, η οποία αναμένεται να δημοσιευτεί αργότερα αυτόν τον μήνα, διαπίστωσε επίσης ότι οι γερμανικές εταιρείες είχαν χαμηλότερους μέσους δείκτες μετοχικού κεφαλαίου από τους ανταγωνιστές τους, αφήνοντάς τες πιο εκτεθειμένες σε οικονομικό στρες.
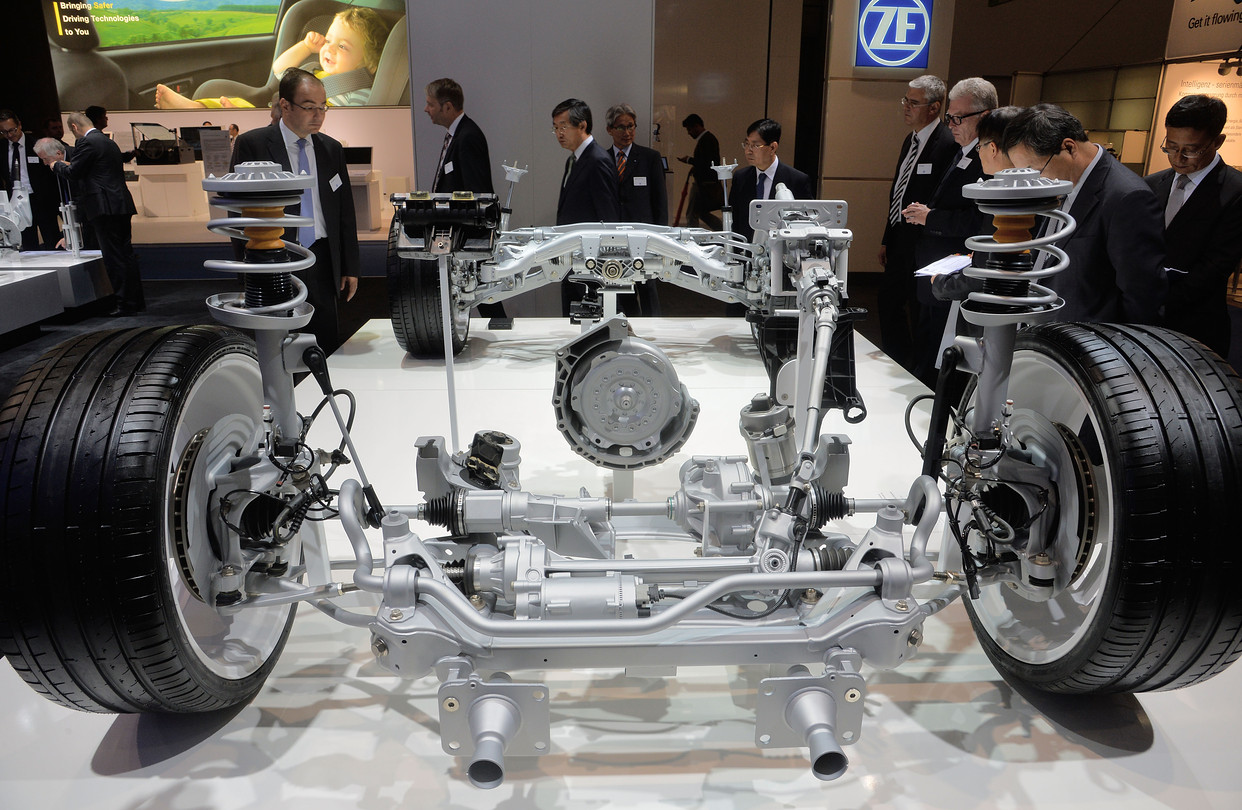
Η Strategy& εξέτασε κορυφαίους Γερμανούς προμηθευτές όπως η ZF, η Continental και η Schaeffler. Αυτές οι εταιρείες έχουν αναδιαμορφώσει τις δραστηριότητές τους τα τελευταία χρόνια, καθώς πελάτες όπως το Volkswagen Group και η Mercedes-Benz αντιμετωπίζουν την αργή και δαπανηρή στροφή προς τα ηλεκτρικά οχήματα, τους υψηλούς δασμούς και την απώλεια της κυριαρχίας τους στην κινεζική αγορά. Οι ίδιοι οι προμηθευτές βρίσκονται υπό πίεση να παραμείνουν ανταγωνιστικοί. Η Strategy& ανέφερε ότι η διαφορά κόστους μεταξύ Γερμανών και Κινέζων προμηθευτών διευρύνθηκε σημαντικά μεταξύ 2019 και 2025.
Ενώ τα γενικά έξοδα των Γερμανών προμηθευτών επιδεινώθηκαν κατά τη διάρκεια αυτής της περιόδου, οι Κινέζοι ανταγωνιστές τους έγιναν πιο αποδοτικοί, μειώνοντας τόσο τα γενικά έξοδα όσο και το κόστος παραγωγής ως μερίδιο των εσόδων, σύμφωνα με την ανάλυση.
Το Χρέος γίνεται Οικονομική Δοκιμασία
Το κυριότερο πρόβλημα που αντιμετωπίζουν οι Γερμανοί προμηθευτές δεν είναι απλώς ότι έχουν δανειστεί πάρα πολλά. Το χρέος γίνεται ιδιαίτερα δύσκολο όταν τα λειτουργικά κέρδη δεν επαρκούν για την άνετη εξυπηρέτησή του, και εκεί είναι που τα τελευταία στοιχεία είναι πιο αποκαλυπτικά. Όταν τα μέσα έξοδα τόκων υπερβαίνουν τα λειτουργικά κέρδη του κλάδου, οι εταιρείες έχουν πολύ λιγότερο χώρο να επενδύσουν σε νέες τεχνολογίες, να απορροφήσουν απροσδόκητα κόστη ή να αντέξουν μια άλλη ύφεση.
Ο χρόνος είναι ιδιαίτερα δυσμενής. Οι προμηθευτές αυτοκινήτων καλούνται να χρηματοδοτήσουν τη μετάβαση από τους κινητήρες εσωτερικής καύσης στα ηλεκτρικά οχήματα, επενδύοντας παράλληλα σε λογισμικό, ηλεκτρονικά, αυτοματισμούς και νέες διαδικασίες παραγωγής. Αυτές οι επενδύσεις είναι απαραίτητες για να παραμείνουν σχετικές, αλλά ανταγωνίζονται άμεσα την αποπληρωμή χρέους και άλλες απαιτήσεις σε μετρητά. Για τους προμηθευτές με υψηλή μόχλευση, η οικονομική πίεση μπορεί επομένως να αυξηθεί προτού γίνουν ορατά τα οφέλη της αναδιάρθρωσης.
Το πλεονέκτημα της Κίνας
Ο ανταγωνισμός από την Κίνα συχνά περιγράφεται κυρίως ως τεχνολογική πρόκληση, αλλά το πρόβλημα των προμηθευτών είναι ευρύτερο. Η τελευταία ανάλυση του κλάδου δείχνει ότι το χάσμα κόστους μεταξύ Γερμανών και Κινέζων προμηθευτών διευρύνθηκε σημαντικά μεταξύ 2019 και 2025. Οι Γερμανοί προμηθευτές αντιμετώπισαν επιδείνωση των γενικών εξόδων, ενώ οι Κινέζοι ανταγωνιστές βελτίωσαν την αποτελεσματικότητα τόσο των κατασκευαστικών όσο και των διοικητικών λειτουργιών. Η διαφορά αυτή έχει σημασία επειδή οι προμηθευτές λειτουργούν με σχετικά στενά περιθώρια κέρδους και πιέζονται συνεχώς από τις αυτοκινητοβιομηχανίες να μειώσουν τις τιμές των εξαρτημάτων. Ένας προμηθευτής που έχει σημαντικά υψηλότερα έξοδα παραγωγής και γενικά έξοδα έχει περιορισμένη ικανότητα απορρόφησης των μειώσεων τιμών χωρίς να βλάψει την κερδοφορία.
Οι Κινέζοι κατασκευαστές έχουν επίσης αποκτήσει εμπειρία από την ταχεία επέκταση των ηλεκτρικών οχημάτων στην εγχώρια αγορά τους. Η κλίμακα της βιομηχανίας ηλεκτρικών οχημάτων της Κίνας έχει ενθαρρύνει τους προμηθευτές να αναπτύξουν μπαταρίες, ηλεκτρονικά, ηλεκτροκινητήρες και λογισμικό σε ολοένα και πιο ανταγωνιστικό κόστος. Οι Γερμανοί προμηθευτές αντιμετωπίζουν ανταγωνιστές που δεν εισέρχονται απλώς στις παραδοσιακές τους αγορές με φθηνότερα προϊόντα, αλλά αναπτύσσουν δυνατότητες γύρω από τεχνολογίες που καθίστανται κεντρικές για την επόμενη γενιά οχημάτων.
Η πίεση είναι ιδιαίτερα έντονη στην ίδια την Κίνα, όπου οι Γερμανοί αυτοκινητοβιομηχανίες έχουν χάσει μεγάλο μερίδιο αγοράς και αντιμετωπίζουν ολοένα και πιο ικανούς εγχώριους ανταγωνιστές. Όταν οι Γερμανοί κατασκευαστές αυτοκινήτων αντιμετωπίζουν δυσκολίες σε μία από τις σημαντικότερες αγορές τους, οι προμηθευτές τους αισθάνονται τον αντίκτυπο μέσω των χαμηλότερων όγκων, της πίεσης στις τιμές και της μειωμένης ζήτησης για τα βασικά εξαρτήματα.

Η μετάβαση στα ηλεκτρικά οχήματα έχει αλλάξει την οικονομία
Η στροφή προς τα ηλεκτρικά οχήματα έχει δημιουργήσει ένα δυσάρεστο οικονομικό πρόβλημα για τους παραδοσιακούς προμηθευτές. Πολλές εταιρείες έχτισαν τις επιχειρήσεις τους γύρω από πολύπλοκα μηχανικά εξαρτήματα που χρησιμοποιούνται σε κινητήρες εσωτερικής καύσης. Τα ηλεκτρικά οχήματα απαιτούν σημαντικά λιγότερα μηχανικά εξαρτήματα σε, ενώ παράλληλα αυξάνουν τη σημασία των μπαταριών, των ηλεκτρονικών ισχύος, του λογισμικού και των ηλεκτρικών συστημάτων.
Αυτό δεν σημαίνει ότι οι παραδοσιακοί προμηθευτές αυτόματα γίνονται «ξεπερασμένοι». Οι ZF, Bosch, Mahle, Continental, Schaeffler κ.α. διαθέτουν σημαντική μηχανική εμπειρία, εξειδίκευση και παγκόσμιες σχέσεις με τους πελάτες, ενώ ορισμένες παραδοσιακές τεχνολογίες παραμένουν σημαντικές στα ηλεκτρικά και υβριδικά οχήματα. Η πρόκληση είναι ότι οι νέες επιχειρήσεις συχνά απαιτούν διαφορετικές δυνατότητες και μπορεί να έχουν διαφορετικά προφίλ κερδοφορίας.
Οι προηγούμενες επενδυτικές αποφάσεις του κλάδου καθίστανται κατά συνέπεια πιο σημαντικές. Οι προμηθευτές που επένδυσαν σημαντικά στην ηλεκτρική κινητικότητα πριν η ζήτηση αναπτυχθεί τόσο γρήγορα όσο αναμενόταν μπορούν τώρα να αντιμετωπίσουν χρεώσεις απομείωσης ή ακυρώσεις κατασκευών μηχανικής. Η απόφαση της ZF να τερματίσει πολλά μη κερδοφόρα έργα ηλεκτρικής κινητικότητας καταδεικνύει τη δυσκολία διατήρησης των επενδύσεων όταν οι αναμενόμενες αποδόσεις δεν δικαιολογούν πλέον τις δαπάνες.
Ταυτόχρονα, η καθυστέρηση των επενδύσεων δημιουργεί έναν άλλο κίνδυνο. Ένας προμηθευτής που προστατεύει το βραχυπρόθεσμο cash-flow, μειώνοντας την έρευνα και την ανάπτυξη πολύ επιθετικά, θα μπορούσε να βρεθεί τεχνολογικά πίσω όταν οι πελάτες απαιτήσουν νέα προϊόντα. Συνεπώς, το υψηλό χρέος δημιουργεί μια δύσκολη στρατηγική επιλογή: οι εταιρείες πρέπει να δαπανούν για να παραμείνουν ανταγωνιστικές, μειώνοντας ταυτόχρονα τις οικονομικές υποχρεώσεις που περιορίζουν την ικανότητά τους να δαπανούν.